


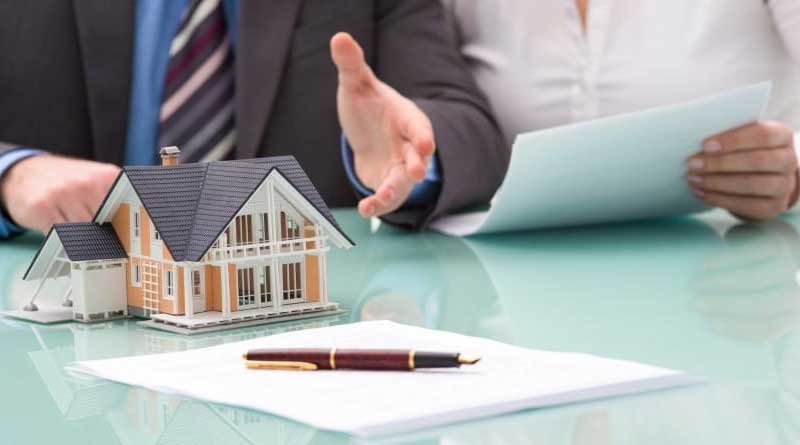
স্বপ্ননীড় গড়ে, বসত করার সাধ কারই বা থাকে না! অথচ অতিমারীর প্রভাবে অর্থনীতির টালমাটাল দশায় এতদিন সেই ইচ্ছা ছিল মনবন্দি। তবে স্বস্তির খবর, ডামাডোল কাটিয়ে ফের তেজিয়ান রিয়েল এস্টেট মার্কেট। ফলত, জমি-বাড়ি কিনতে মানুষের উৎসাহ ফের ঊর্ধ্বমুখী। তাই হোম লোন নিয়ে, এবার রইল পুঙ্খানুপুঙ্খ ব্যাখ্যা। সৌজন্যে নীলাঞ্জন দে
করোনার প্রাথমিক ভীতি কাটিয়ে, রিয়েল এস্টেট মার্কেট কিছুটা স্থিতাবস্থায়। সাধারণ মানুষ আবার অল্পবিস্তর এই নিয়ে খোঁজখবর নিতে শুরু করেছেন, জমিবাড়ির ব্যাপারে ঝোঁক ফের বাড়ছে বলেই মনে করা হচ্ছে। একাধিক অফার, সাময়িক ছাড়, পরিবর্তিত ফি ইত্যাদির সুযোগ নেওয়ার প্রকৃষ্ট সময় বোধহয় এখনই। হোম লোন যাঁরা এখন নিতে ইচ্ছুক, মূলত তাঁদের কথা ভেবেই এই আলোচনা। রিয়েল এস্টেটে বিনিয়োগের ক্ষেত্রে সুদ, লোন নেওয়া এবং ফেরৎ দেওয়ার নিয়ম, ও অন্যান্য শর্ত নিয়ে এবার কথা বলতে চাই।
[আরও পড়ুন: হাতের কাছে একাধিক বিকল্প, তবে লগ্নির আগে অবশ্যই মাথায় রাখুন এই তথ্যগুলি]
শর্তের কথাই যদি উঠল, প্রথমেই জানিয়ে রাখি, লোনের ধার্য করা ইন্টারেস্ট রেট নিয়ে গোড়াতেই জেনে নিতে হবে। সুদের হার এবং সুদজনিত পেমেন্টের নিয়ম কানুনই প্রাধান্য পেয়ে থাকে বেশিরভাগ লগ্নিকারীর কাছে। এবং খুব সঙ্গত কারণেই, এরই উপর নির্ভর করে ঋণগ্রহীতার ‘কস্ট অফ ফান্ডস’। এই প্রসঙ্গে সাধারণ কিন্তু দরকারি কিছু কথা অবশ্যই মনে রাখবেন :–
১. সুদের হার ও আনুষঙ্গিক শর্ত যতসম্ভব সোজা হলেই (তবে) লোন নিতে রাজি হবেন। বহু ধরনের লোন দেওয়ার সংস্থা আছে, ব্যংক এবং হোম লোন কোম্পানিগুলি সমেত। কাজেই রেটগুলি পাশাপাশি রেখে তুলনামূলক বিচার করা খুবই সম্ভব।
২. সাধারণত, সুদ কষা হয় ‘ডেলি রিডিউসিং ব্যালেন্স’-এর ভিত্তিতে।
৩. প্রোসেসিং চার্জ বা অন্য ফি কত, জেনে নিন। প্রি-পেমেন্ট জনিত চার্জ আছে কিনা, তাও জানা দরকার।
৪. মনে রাখুন অনেক ক্ষেত্রে হোম লোনটি ওভার ড্রাফট হিসাবেও নেওয়া যায়। সে ক্ষেত্রে আপনার উদ্বৃত্ত অর্থের (Surplus) যথাযথ ব্যবহারের সুযোগ থাকে।
৫. রিপেমেন্ট কিভাবে করবেন, তার যেন একটি স্বচ্ছ ধারণা থাকে। দীর্ঘ মেয়াদি লোন ৩০ বছরও হয়ে থাকে। তাই যদি নেন, তাহলে অবশ্যই আপনাকে বহু বছর ধরে টেনে
যেতে হবে।
এই সমস্ত বিষয় নিয়ে জানতে আমরা স্টেট ব্যাংকের হোম লোনের নিয়মাবলী খুঁটিয়ে দেখেছি। দেশের বৃহত্তম ব্যাংকের দুটি বিশেষ হোম লোনের প্রকল্পের বিষয়ে সংক্ষেপে জানাচ্ছি-
১. ফ্লেক্সি পে হোম লোন :
গ্রাহক বেশি লোনের জন্য যোগ্যতা (eligibility) অর্জন করেন। চাকুরিরত/চাকরি করেন, এমন বেতনভুক অর্থাৎ ‘স্যালারিড’ ব্যক্তি হতে হবে। মোরেটোরিয়ম পিরিয়ডে (মানে EMI, Equated Monthly Instalment যখন শুরু হয়নি) কেবল সুদের অংশটি পেমেন্ট করতে হয়।
২. ম্যাক্স গেন হোম লোন :
ওভারড্রাফট অ্যাকাউন্ট হিসাবে কাজ করে। সুদের বহর কমে আসে সেইজন্য। গ্রাহকের যদি যথেষ্ট ক্যাশ থাকে, তাহলে অ্যাকাউন্টে ডিপোজিট করে নির্দিষ্ট একটি অঙ্ক উইথড্র করতে পারেন। এর কোনও ‘আপার লিমিট’ নেই।
গ্রাহক হিসাবে যে সুবিধাগুলি আপনি পেতে চাইবেন :
-দ্রুত এবং ডিসেন্ট্রালাইজড পদ্ধতিতে দরখাস্ত প্রসেসিং এবং টাকা স্যাংশন হওয়া।
-লম্বা মেয়াদের জন্য লোন পাওয়া–
৩০ বছরের মেয়াদের লোন নিয়ে আগেই বলেছি, তবে তাতে বয়সের সীমা সংক্রান্ত কড়া শর্ত থাকতে পারে।
-সুদের হার যথেষ্ট আকর্ষণীয় কি না- বস্তুত, এই পয়েন্টটি নিয়েই বেশির ভাগ গ্রাহকের মাথাব্যথা থাকে।
– প্রপার্টি ভ্যালুর একটা বৃহৎ অংশই লোনের জন্য এলিজিবল তথা যোগ্য। এ ব্যাপারে রিজার্ভ ব্যাংকের নির্দিষ্ট নিয়মকানুন আছে।
প্রপার্টি ভ্যালু কি?
১) জমির দাম ও তার উপর কনস্ট্রাকশন, এই দুই মিলিয়ে প্রপার্টির কস্ট কষে নেওয়া হয়।
২) এর মধ্যে যা থাকে না : স্ট্যাম্প ডিউটি, রেজিস্ট্রেশন সংক্রান্ত খরচ, অন্যান্য এককালীন চার্জ।
এবার জেনে নেওয়া যাক রিডিউসিং ব্যালেন্স কী?
আগেই বলেছি, সুদের হারই বহু ক্ষেত্রে প্রধান নির্ণায়ক হয়ে ওঠে। এই সুদের অঙ্ক কষে নেওয়ার ভিত্তিটি রিডিউসিং ব্যালেন্স পদ্ধতি। জানেনই তো, লোনের যে ভ্যালুর উপর আপনি সুদ দেন, সেটি ‘প্রিন্সিপ্যাল’। এই প্রিন্সিপ্যাল কমে আসে যখন আপনি ইএমআই দেন। যদি রিডিউসিং ব্যালেন্স ডেলি (বা প্রতিদিনের ভিত্তিতে) হয়, তাহলেই মঙ্গল। অন্তত মান্থলি (প্রতি মাসের ভিত্তিতে) এবং অবশ্যই অ্যানুয়াল (প্রতি বছরের ভিত্তিতে) পদ্ধতির তুলনায়। মনে রাখুন, ইন্টারেস্টের অঙ্ক কষা হয় কেবলমাত্র আউটস্ট্যান্ডিং লোন অ্যামাউন্টের উপর। প্রতিবার ইএমআই দেওয়ার পর এই আউটস্ট্যান্ডিং কমে আসে।
এখানে উল্লেখ করা ভাল যে, কিছু ক্ষেত্রে ‘ফ্লোটিং রেট’ গ্রাহকের কাছে গ্রহণযোগ্য হয়ে উঠতে পারে। লোনের মেয়াদের মধ্যে, সুদের হার বাড়তে বা কমতে পারে যদি মার্কেটেও সামগ্রিকভাবে সুদের পরিবর্তন হয়। মনে রাখুন, যখন সামগ্রিকভাবে এই হার ঊর্ধ্বমুখী, তখন ফ্লোটিং রেট না নেওয়াই উচিত। ফিক্সড রেটই ভাল হবে।
ব্যালেন্স ট্রান্সফার কী?
আধুনিক যুগের হোম লোন গ্রাহকের হাতে আছে আরও একটি অস্ত্র-ব্যালেন্স ট্রান্সফার। মনে করুন আপনি আগেই লোন নিয়েছেন, এই মুহূর্তে সুদও দিচ্ছেন, প্রতি মাসেই ইএমআই কাটছে আপনার ব্যাঙ্ক থেকে। তবে এই লোনের সুদের হার অন্য কোনও সংস্থার চার্জ করা হারের থেকে বেশি। এর সুরাহার জন্য আপনি দ্বিতীয় সংস্থার কাছে গেলেন, সোজাসুজি ব্যালেন্সটি (আউটস্ট্যান্ডিং অ্যামাউন্ট) সরিয়ে আনলেন সেখানে। যে টাকা বাঁচবে, সেটিই আপনার লাভ। সঙ্গে যা সুবিধা পেতে পারবেন, তার মধ্যে হয়তো এগুলি থাকবে :
১. টপ আপ লোনের অফার
২. রিপেমেন্টের জন্য আরও লাভজনক শর্ত
৩. অনেক ক্ষেত্রে বিশেষ কোনও গোষ্ঠীর-যথা আর্মড সার্ভিসে- জন্য নির্দিষ্ট
কোনও ছাড় উপরোক্ত সুবিধা যে পাবেনই তার কোনও গ্যারান্টি নেই। সংস্থার নীতি ভাল করে জেনেই তবে ব্যালেন্স ট্রান্সফার করতে যাবেন।
[আরও পড়ুন: অল্প বিনিয়োগে ভাল রিটার্ন পেতে চান? বিনিয়োগ করুন ইনডেক্স ফান্ড-এ]
সর্বশেষ খবর
-
লক্ষাধিক টাকার ব্যাট চুরি! ‘মোদি-যোগীর কাছে অভিযোগ করব’, ‘হুমকি’ তারকা ক্রিকেটারের
-
ইরানি নৌকায় ৩০০০ কোটির মাদক পাচার! গুজরাট উপকূলে গ্রেপ্তার ৫ পাকিস্তানি
-
খাম নিয়ে নওশাদদের মামলা খারিজ! ‘ভোট প্রক্রিয়ায় আদালত হস্তক্ষেপ করতে চায় না’, বললেন বিচারপতি
-
সীমান্তে মাইন বিস্ফোরণে জখম দক্ষিণ কোরিয়ার ৩ সেনা! দায় এড়িয়ে পালটা হুঁশিয়ারি কিমের বোনের
-
নন্দীগ্রামে কংগ্রেসের প্রচারে যাওয়ার আগেই আটক লেখক মানস ফকির, সুকৃতি রঞ্জন! তীব্র প্রতিবাদে বিধান ভবন
নিয়মিত খবরে থাকতে ফলো করুন


 The article link is copied.